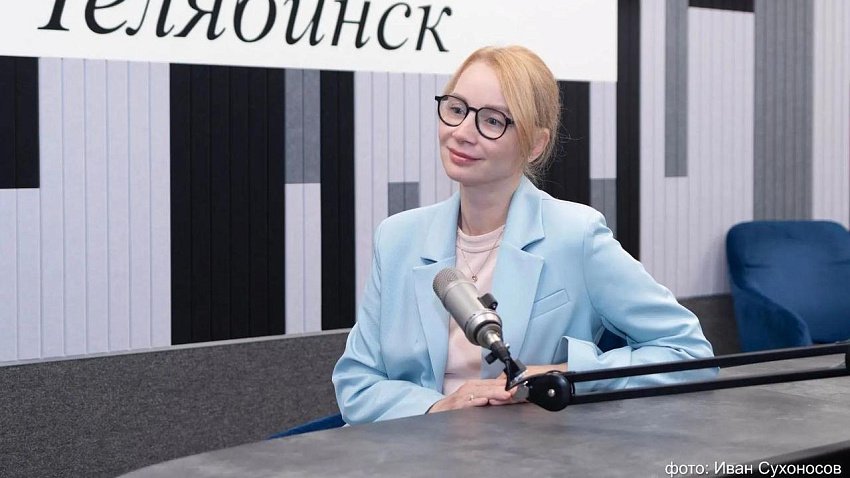
Система быстрых платежей давно стала привычным финансовым инструментом не только для жителей, но и для бизнеса. Компании все активнее используют СБП для расчетов с клиентами, а сама система продолжает развиваться. Какие возможности она сегодня открывает для предпринимателей и зачем вводится универсальный QR-код? Продюсеру радио «Business FM Челябинск» Марии Полевщиковой рассказала об этом эксперт Отделения Челябинск Банка России Ирина Кузьмина.
— Ирина, хочу начать разговор со статистики. Сколько всего переводов и платежей совершили жители нашей страны по системе быстрых платежей? Мы можем говорить о росте или, может, фиксируется какой-то отток?
— Если говорить о статистике, то в первом квартале этого года в целом по стране через СБП было проведено почти 5 миллиардов операций на сумму более 26 триллионов рублей. В среднем за сутки жители нашей страны совершали 52 миллиона операций. Мы видим восходящий тренд по всем сервисам СБП, в том числе для бизнеса.
— У нас в Челябинской области какие компании подключены к СБП, в каких отраслях они работают?
— В Челябинской области половина заведений общественного питания — рестораны, кафе, точки фастфуда — активно принимают оплату через систему быстрых платежей. Около трети организаций, связанных с туристическим бизнесом, предприятия розничной торговли и учреждения здравоохранения используют СБП в расчетах покупателями.
— А что с тарифами? Насколько выгодно бизнесу использовать СБП?
— Тарифы в СБП варьируются в зависимости от вида деятельности компании, причем размер комиссии не зависит от ее оборотов. Максимальный размер комиссии, которые банк может взимать с продавца — 0,7%. При этом максимальная сумма не может превышать 1500 рублей за один перевод. Комиссия за операции для социально-значимых сегментов составляет 0,4%. Что это за сегменты? Продажа потребительских товаров и товаров повседневного спроса, лекарств, медицинских, образовательных и транспортных услуг, оплата благотворительности, оплата услуг в пользу самозанятых и других.
— Иногда можно заметить, что на кассах магазинов размещается несколько разных QR-кодов для оплаты товара. Как разобраться в этом покупателю?
— Действительно, это создает путаницу, так как покупатель не всегда понимает, по какому QR-коду платить и каким приложением его сканировать. На практике это иногда приводит к тому, что человек не может расплатиться — его приложение «не читает» QR другого банка. Или он не может воспользоваться программой лояльности, поскольку, например, считал «не тот» QR. Достаточно одной-двух таких ситуаций, чтобы у человека сформировался негативный опыт. С 1 сентября этого года вступает в силу закон, согласно которому банки будут обязаны использовать единый универсальный QR-код от НСПК. Юридическим лицам и индивидуальным предпринимателям не потребуется выпускать несколько разных QR-кодов для клиентов разных банков, достаточно одного кода. Некоторые участники рынка подготовилась заранее — во многих случаях переход на универсальный QR-код не потребует доработок со стороны банков или торговых точек. Для человека все будет очень привычно. Отсканировав QR-код штатной камерой телефона, он попадет на платежную страницу, где в одно касание сможет выбрать тот инструмент оплаты, который ему удобен: СБП, платежные сервисы банков, сервисы рассрочки, а также появится возможность оплаты цифровыми рублями. Тарифы за оплату покупки будут определяться правилами конкретного способа платежа. Еще один плюс для покупателя в том, что сохраняются все бонусы программ лояльности выбранного инструмента оплаты.
— Какие планы у Банка России по развитию СБП в целом? Что появится?
— В настоящий момент растет количество компаний, которые используют систему быстрых платежей при расчетах с контрагентами. Это сервис В2В, один из самых молодых сервисов СБП, он очень перспективный. При расчетах между компаниями вместе со счетом получатель платежа формирует и передает контрагенту платежную ссылку или QR-код. Это позволяет снизить вероятность ошибки при заполнении плательщиком реквизитов платежа. Как и в других сервисах СБП, после оплаты деньги поступают на счет получателя мгновенно. Это происходит независимо от времени суток, независимо от того, в каких часовых поясах находятся контрагенты, какой на календаре день недели или праздник. Это ускоряет оборот средств и делает бизнес устойчивее и эффективнее. В перспективе мы планируем реализовать новый сценарий оплаты между юридическими лицами — платеж по запросу плательщика без предварительно выставленной платежной ссылки. Как это работает: плательщик вводит некий простой реквизит, как и в переводах между физическими лицами, например, ИНН получателя, выбирает банк, в котором тот обслуживается. Дальше система делает все сама: проверяет наличие клиента, подтверждает, действительно ли нужное юридическое лицо скрывается за введенным ИИН. Потом плательщик просто подтверждает перевод, деньги уходят и зачисляются его партнеру мгновенно. Если подвести итог, то СБП — это выгодный и удобный инструмент, который позволяет закрыть все потребности бизнеса и обеспечивает максимально комфортный клиентский путь.