Erid: 2SDnjboFAZy
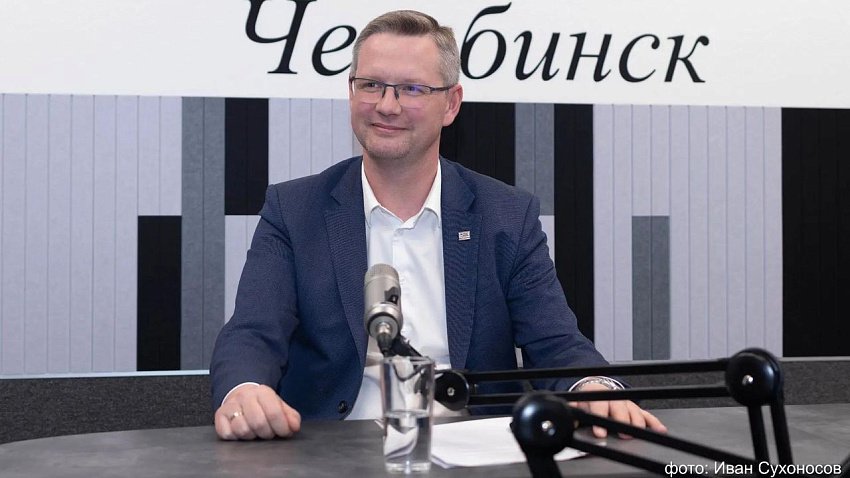
Пока Банк России снижает ключевую ставку популярной услугой у коммерческих банков остается рефинансирование кредитов для бизнеса. Какие актуальные и выгодные кредитные решения Челябинвестбанк сегодня предлагает малому и среднему бизнесу? Об этом главному редактору радио «Business FM Челябинск» Андрею Фролову рассказал заместитель председателя правления, начальник управления кредитования юридических лиц и ИП ПАО «Челябинвестбанк» Евгений Вертяховский.
— Евгений, все банки занимаются тем, что стараются перевести к себе клиентов, делают рефинансирование кредитов. Какие интересные модели предлагает Челябинвестбанк малому и среднему бизнесу? Какое место среди них занимает программа рефинансирования кредитов других банков?
— Добрый день, Андрей. На текущий момент мы предлагаем беззалоговое кредитование до 18 миллионов рублей для своих клиентов, у которых расчетный счет открыт у нас в банке более года. Также предлагаем льготную программу для субъектов МСП — новую программу на пополнение оборотных средств в рамках стимулирования кредитования Корпорации малого и среднего предпринимательства. Предприятия могут получить кредит от 500 тысяч до 500 миллионов рублей. Срок кредита — до 24 месяцев, льготная ставка действует 12 месяцев. Максимальная льготная ставка по таким кредитам составляет ключевая ставка плюс 3% годовых.
— Есть какие-то условия, по которым можно получить в вашем банке эту приятную ставку? В чем преимущество фиксированной и переменной ставки? Это ведь все тоже можно обсуждать?
— На сегодняшний день, на наш взгляд, с учетом постоянного снижения ключевой ставки Банка России и ранее заключенных кредитных договоров, наиболее актуальный продукт — это рефинансирование кредитов в других банках. Можно получить кредит как по плавающей ставке, зависящей от ключевой ставки Центрального Банка Российской Федерации, так и по фиксированной ставке. Это выбирает клиент. Ключевая ставка от заседания к заседанию снижается. Она на сегодняшний день уже составляет 14% годовых. В этой ситуации лучше воспользоваться плавающей ставкой. Но мы помним и 2024 год, когда процентная ставка с 10% увеличилась до 21%. При плавающей ставке этот риск никто не отменял. Соответственно, если вы в затраты, в себестоимость заложите плавающую ставку, по текущей ставке, например, ключ + 3% у вас будет 17%, а завтра ключ будет, например 19%, то ставка автоматически со следующего дня станет 22%. Если вы в себестоимость закладываете фиксированную ставку, взяли сегодня под 17% и заложили его в себестоимость производства, тогда вы не будете уже зависеть от колебания уровня ключевой ставки Центрального Банка Российской Федерации, и будете всегда понимать, какие ежемесячно вас ждут затраты.
— Насколько гибко банк подходит к сделке? К вам приходит предприниматель, и он, допустим, имеет залоговое обеспечение, хочет изменить график платежей, чтобы было удобнее для его бизнеса. Бизнесы же тоже бывают цикличными, от сезонности зависят. Можно каким-то образом приспособиться под клиента? Или все достаточно жестко?
— Программа создана не только для того, чтобы перекредитовать клиента, который пришел к нам из другого банка. Также можно учесть ошибки при формировании графика платежей, заключить договор. Сумма кредита должна быть не более, чем сумма основного долга по рефинансируемому кредиту. Срок кредита в пределах первоначального срока рефинансируемого кредита договора, но не более срока установленного в банке под соответствующим видом кредитов. Если мы сегодня выдаем на пополнение оборотных средств на два года кредиты, в некоторых банках практиковались и три года. На три года мы не сможем выдать, то есть максимальный срок будет два года. Но если вы получили, например, инвестиционный кредит на пять лет, и уже производили какие-то платежи по высокой ставке, и мы вас рефинансируем, то новый кредит также может быть на пять лет. То есть тем самым у вас будет определенное увеличение срока, но несущественное. При этом можно скорректировать график платежей с учетом сезонности, как вам будет удобно платить. Мы всегда говорим о том, что пользоваться кредитом должно быть удобно предприятию. Если у вас присутствует сезонность, значит, нужно платежи распределить таким образом, когда у вас поступает наибольшая выручка, а не когда вам необходимо делать закуп и нужно отдавать деньги. Соответственно, залоговое обеспечение текущему кредиту также может быть использовано в кредите на рефинансирование.
— Важный вопрос: как воспользоваться программой рефинансирования? Это можно сделать дистанционно, через личный кабинет банка, или непосредственно в банке? Как долго будет рассматриваться заявка? И мой любимый вопрос: а отказы бывают? И если да, то почему?
— Есть два способа входа. Личный кабинет по кредитам. На сайте очень простая регистрация: по фамилии, имени, отчеству и номеру телефона. В этом случае вы можете подать заявку полностью дистанционно. Для подачи нужна только усиленная квалифицированная электронная подпись, оформленная в удостоверяющем центре.
— Это стандартная заявка, скорее всего. А если хочется каких-то условий определенных, гибкого графика платежей или что-то еще. Это лучше идти в банк?
— В любом случае можно дистанционно. Причем на любом этапе заявки можно нажать на клавишу и проконсультироваться по каким-то моментам. Вас оперативно проконсультирует специалист. Также можно в любой момент с электронной версии перейти на бумажный вариант. Там есть такая кнопка.
— На консультацию непосредственно уже с человеком.
— Да, получить консультацию, заполнить анкету. Можно также электронно, когда заполняете, получать периодически консультации на том моменте, когда вам непонятно, как заполнять или как донести информацию до банка о тех или иных пожеланиях.
— Сколько банк рассматривает заявку?
— Срок рассмотрения заявки пять рабочих дней стандартно при условии предоставления полного пакета документов. Нам требуется время для обработки информации и принятия решения. При этом хотелось бы отметить, что рассмотрение заявки для клиента абсолютно бесплатно. Вы можете дистанционно подать заявку, не выходя из своего офиса. Мы обязательно ее оперативно рассмотрим, дадим вам положительный результат. В случае рефинансирования у вас уже есть действующий кредит, вам терять нечего. Поэтому обратитесь. Если мы рассмотрим заявку и одобрим вам, вы сэкономите на процентах. Если вы получите отказ, в этом ничего страшного нет, вы будете продолжать платить по своему кредиту в своем банке.
Реклама.
Рекламодатель — ПАО «Челябинвестбанк».